Calculadora empleada de hogar 2026: salario, cuota y coste
- Empleo Digital
- Normativa laboral
- 29 sep, 2026
Introducción
Quiere saber cuánto le va a costar de verdad contratar a una empleada de hogar en 2026, cuánto cobrará ella en mano y qué cuota tendrá que pagar a la Seguridad Social. Busca una calculadora de empleada de hogar 2026, encuentra varias y cada una da una cifra distinta. Casi siempre el problema es el mismo: no está claro qué se calcula ni sobre qué importe.
En este artículo le explicamos el cálculo paso a paso, con las bases oficiales de 2026, para que entienda cada número. Si prefiere ir directo al resultado, puede usar nuestra calculadora de salario y coste de empleada de hogar 2026, que hace estas operaciones al instante según las horas semanales.
Qué necesita saber antes de usar una calculadora
Cualquier simulador de empleada de hogar en 2026 parte de tres datos:
- Salario bruto mensual acordado (como mínimo, el SMI proporcional a las horas).
- Si las pagas extras van prorrateadas en 12 mensualidades o se pagan aparte (14 pagas).
- Otros conceptos anuales, si los hay: pernoctas, transporte, horas de presencia.
Las cifras legales de referencia para 2026 son:
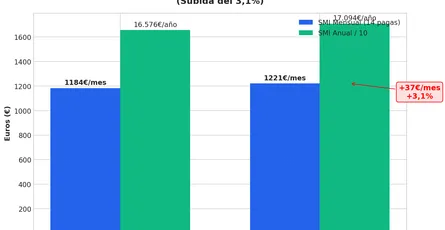
- SMI: 1.221 € al mes en 14 pagas (jornada completa de 40 horas), según el Real Decreto 126/2026. Equivale a 1.424,50 € al mes si se prorratean las pagas extras.
- Por horas: 9,55 € por hora efectivamente trabajada, con pagas extras y vacaciones ya incluidas. Lo explicamos en detalle en nuestra tabla salarial de empleadas de hogar por horas 2026.
- Tramos de cotización: los fija la Orden PJC/297/2026, de 30 de marzo, en su artículo 15.
Cálculo de la cuota de empleada de hogar 2026: los 6 pasos
La clave para entender cualquier cálculo de cuota de empleada de hogar en 2026 es esta: la Seguridad Social no cotiza sobre el salario que usted paga cada mes, sino sobre una base que sale de una tabla de tramos.
Paso 1: devengo anual
Sume todo lo que la empleada cobra en el año:
Devengo anual = salario mensual × 14 + otros conceptos anuales
Paso 2: remuneración mensual
Divida el devengo anual entre 12. Esta es la cifra que se comunica a la Seguridad Social:
Remuneración mensual = devengo anual ÷ 12
Sin otros conceptos, equivale a multiplicar el salario mensual por 14/12. Así se reparten las dos pagas extras entre los doce meses.
Paso 3: buscar el tramo
Localice la remuneración mensual en la tabla oficial de 2026:
| Tramo | Retribución mensual | Base de cotización |
|---|---|---|
| 1 | Hasta 329,00 € | 306,00 € |
| 2 | 329,01 € – 510,00 € | 436,00 € |
| 3 | 510,01 € – 693,00 € | 602,00 € |
| 4 | 693,01 € – 877,00 € | 785,00 € |
| 5 | 877,01 € – 1.061,00 € | 970,00 € |
| 6 | 1.061,01 € – 1.242,00 € | 1.151,00 € |
| 7 | 1.242,01 € – 1.424,40 € | 1.424,40 € |
| 8 | Desde 1.424,41 € | La retribución mensual real |
Fuente: Orden PJC/297/2026, art. 15.
Paso 4: base de cotización
La base es el importe fijo que marca el tramo (salvo en el tramo 8, donde coincide con la retribución). Por eso la base casi nunca es igual al salario: en los tramos bajos suele ser algo superior a la remuneración.
Paso 5: aplicar los porcentajes
Sobre la base se aplican dos porcentajes:
- Parte de la trabajadora: 6,40 % (contingencias comunes 4,70 %, desempleo 1,55 % y MEI 0,15 %). Se descuenta de su salario.
- Parte del empleador: 22,27 % efectivo, una vez aplicadas la reducción del 20 % en contingencias comunes y la bonificación del 80 % en desempleo y FOGASA. Incluye también contingencias profesionales (1,50 %) y MEI (0,75 %).
La suma, 28,67 %, es lo que se ingresa cada mes en la Tesorería General de la Seguridad Social (TGSS). Pero ojo: esa cifra incluye la parte de la trabajadora.
Paso 6: neto y coste total
- Salario neto = salario bruto del mes − cotización de la trabajadora.
- Coste mensual para el empleador = salario bruto + parte del empleador (22,27 % de la base).
- Coste anual = salario × 14 + cuota del empleador × 12. En los meses de paga extra no se cotiza de nuevo, porque la base ya incluye su prorrata.
Error frecuente: sumar el 28,67 % completo al salario bruto para obtener el coste. Eso cuenta dos veces el 6,40 % de la trabajadora, que ya sale de su propio salario.
¿Prefiere no hacer las cuentas a mano? Use nuestra calculadora de empleada de hogar 2026: mueva el selector de horas y verá tramo, base, neto y coste total al instante.
Ejemplos prácticos con el SMI 2026
Los tres primeros ejemplos corresponden a salario mensual fijo en 14 pagas, al SMI proporcional a las horas. Todas las cifras están redondeadas al céntimo.
Ejemplo 1: jornada completa, 40 horas semanales
| Concepto | Importe |
|---|---|
| Salario bruto mensual (14 pagas) | 1.221,00 € |
| Remuneración mensual (× 14/12) | 1.424,50 € |
| Tramo / base de cotización | 8 / 1.424,50 € |
| Cotización trabajadora (6,40 %) | 91,17 € |
| Cuota del empleador (22,27 %) | 317,24 € |
| Total ingresado a la TGSS | 408,41 € |
| Neto en un mes ordinario | 1.129,83 € |
| Coste para el empleador en mes ordinario | 1.538,24 € |
| Coste anual (14 salarios + 12 cuotas) | 20.900,88 € |
Si las pagas extras se prorratean, la nómina mensual es de 1.424,50 € y el neto, de 1.333,33 €. La cotización no cambia.
Fíjese en que 1.424,50 € supera por diez céntimos el límite del tramo 7 (1.424,40 €). Por eso la jornada completa al SMI cae en el tramo 8 y la base coincide con la remuneración.
Ejemplo 2: 20 horas semanales
| Concepto | Importe |
|---|---|
| Salario bruto mensual (1.221 × 20/40) | 610,50 € |
| Remuneración mensual (× 14/12) | 712,25 € |
| Tramo / base de cotización | 4 / 785,00 € |
| Cotización trabajadora (6,40 %) | 50,24 € |
| Cuota del empleador (22,27 %) | 174,82 € |
| Total ingresado a la TGSS | 225,06 € |
| Neto en un mes ordinario | 560,26 € |
| Coste para el empleador en mes ordinario | 785,32 € |
| Coste anual | 10.644,84 € |
Aquí se ve bien el efecto del tramo: la remuneración es de 712,25 €, pero se cotiza sobre 785 €.
Ejemplo 3: 10 horas semanales
| Concepto | Importe |
|---|---|
| Salario bruto mensual (1.221 × 10/40) | 305,25 € |
| Remuneración mensual (× 14/12) | 356,13 € |
| Tramo / base de cotización | 2 / 436,00 € |
| Cotización trabajadora (6,40 %) | 27,90 € |
| Cuota del empleador (22,27 %) | 97,10 € |
| Total ingresado a la TGSS | 125,00 € |
| Neto en un mes ordinario | 277,35 € |
| Coste para el empleador en mes ordinario | 402,35 € |
| Coste anual | 5.438,70 € |
Con pocas horas, la base (436 €) queda bastante por encima de la remuneración (356,13 €). En proporción, la cotización pesa más que en una jornada completa.
Ejemplo 4: por horas, 20 horas semanales a 9,55 €/h
En la modalidad por horas, las pagas extras y las vacaciones ya están dentro del precio por hora. Por eso no se multiplica por 14/12: el importe mensual ya es la remuneración que se comunica.
| Concepto | Importe |
|---|---|
| Horas al mes (20 × 52 ÷ 12) | 86,67 h |
| Salario bruto mensual (86,67 × 9,55 €) | 827,67 € |
| Tramo / base de cotización | 4 / 785,00 € |
| Cotización trabajadora (6,40 %) | 50,24 € |
| Cuota del empleador (22,27 %) | 174,82 € |
| Neto mensual | 777,43 € |
| Coste mensual para el empleador | 1.002,49 € |
Como en esta modalidad se paga la hora trabajada, el importe varía cada mes según las horas reales. La tabla es orientativa para un horario estable.
Cómo funciona nuestra calculadora (y qué calcula)
La calculadora SMI de empleadas del hogar 2026 de Empleo Digital aplica exactamente los pasos anteriores para la modalidad de salario mensual al SMI. Para usarla, solo tiene que indicar su nombre y su email la primera vez; después queda desbloqueada en su navegador.
Con un selector de 5 a 40 horas semanales, obtiene al momento:
- Salario bruto en 14 pagas y en 12 pagas (prorrateado).
- Salario neto en 14 y en 12 pagas.
- Cotización de la trabajadora que se descuenta de la nómina.
- Cuota del empleador a la Seguridad Social.
- Tramo y base de cotización que corresponden.
- Coste total mensual para el empleador, coste anual y salario neto anual.
- Atrasos del SMI 2026: si pagó el SMI de 2025 en los primeros meses del año, calcula los atrasos brutos, la cotización sobre ellos y el neto a abonar, de 1 a 6 meses. Tiene todos los detalles en nuestra guía de retroactividad del SMI 2026 y atrasos.
Tenga en cuenta sus límites: la herramienta calcula sobre el SMI proporcional a las horas. Si paga un salario superior, añade pernoctas u otros conceptos, o contrata por horas, aplique los pasos de este artículo con sus importes reales.
La calculadora de cuota oficial de la Seguridad Social
La propia Seguridad Social ofrece la Calculadora de cuota en Empleo de Hogar, dentro del portal Import@ss. Es la referencia oficial para conocer la cuota mensual que se le cargará, e incluye reducciones adicionales que nuestra herramienta no contempla, como la de familia numerosa.
Ambas herramientas se complementan:
- Calculadora oficial: la cuota a ingresar a partir del salario y las horas que usted introduce.
- Nuestra calculadora: parte de las horas semanales y le da además el salario mínimo que debe pagar, el neto de la empleada, el coste total mensual y anual, y los atrasos del SMI.
Si las cifras no coinciden al céntimo, lo habitual es que se deba al redondeo o a alguna reducción adicional aplicada en la oficial.
Si gestiona muchas familias: el cálculo en una agencia de colocación
Para una agencia de colocación, este cálculo no se hace una vez, sino decenas de veces: al presupuestar a cada familia, al cambiar horarios o al llegar una subida del SMI con efecto retroactivo. Algunas recomendaciones:
- Presupueste siempre con el coste total, no con el bruto. Una familia que espera pagar 610,50 € al mes por 20 horas se encuentra con 785,32 €.
- Revise el tramo al cambiar las horas. Una o dos horas más pueden hacer saltar de tramo y cambiar la base.
- Distinga modalidades. Por horas no se multiplica por 14/12; con salario mensual, sí.
- Recuerde el devengo de las pagas extras: es semestral, según el artículo 8.4 del RD 1620/2011. Lo desarrollamos en nuestro artículo sobre la paga extra de Navidad de la empleada de hogar.
Si necesita las tablas completas de cotización y bonificaciones, las tiene en nuestra guía de SMI y cotizaciones de empleadas del hogar 2026.
Preguntas frecuentes
¿Por qué la cotización es mayor de lo que esperaba? Porque se calcula sobre la base del tramo, no sobre el salario. En los tramos bajos, la base suele superar a la remuneración mensual.
¿Prorratear las pagas extras cambia la cuota? No. La remuneración mensual que se comunica ya incluye la prorrata. Solo cambia cómo se reparte el salario en las nóminas y, por tanto, el neto de cada mes.
¿El coste es el salario más el 28,67 %? No. El coste del empleador es el salario bruto más su parte (22,27 % de la base). El 6,40 % restante lo paga la empleada de su salario.
¿Cada cuánto debo revisar el cálculo? Siempre que cambien el salario, las horas o el SMI, y cuando se publique la orden de cotización de cada año.
Conclusión
Una calculadora de empleada de hogar 2026 no hace magia: suma el devengo anual, lo divide entre 12, busca el tramo, aplica el 6,40 % y el 22,27 % sobre la base y, con eso, obtiene el neto y el coste. Entender estos seis pasos le permite comprobar cualquier resultado y evitar el error más habitual: contar dos veces la cotización de la trabajadora.
Para hacerlo en segundos, use nuestra calculadora de salario, cuota y coste, y contraste la cuota con la calculadora oficial de la Seguridad Social.
Este artículo tiene carácter informativo y está actualizado a septiembre de 2026, con las bases de la Orden PJC/297/2026 y el SMI del RD 126/2026. Para casos concretos, le recomendamos consultar con un asesor laboral.
¿Calcula salarios y cotizaciones para muchas familias? En Empleo Digital automatizamos nóminas, cotizaciones y registros de jornada de empleadas del hogar conforme a la normativa. Contacte con nosotros para una consulta personalizada.