SMI y cotizaciones empleadas del hogar 2026: tablas actualizadas y ejemplos
- Empleo Digital
- Normativa laboral
- 23 feb, 2026
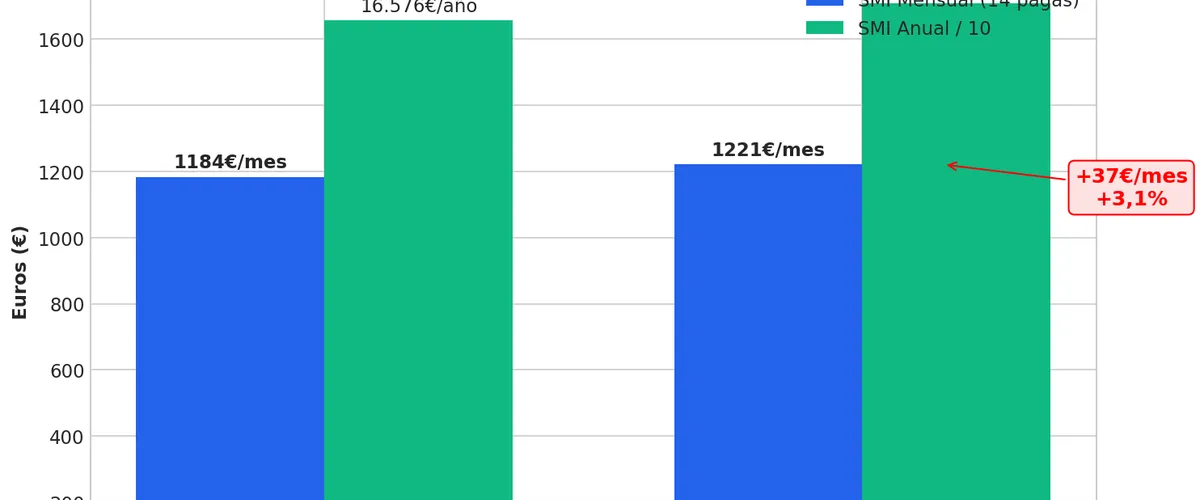
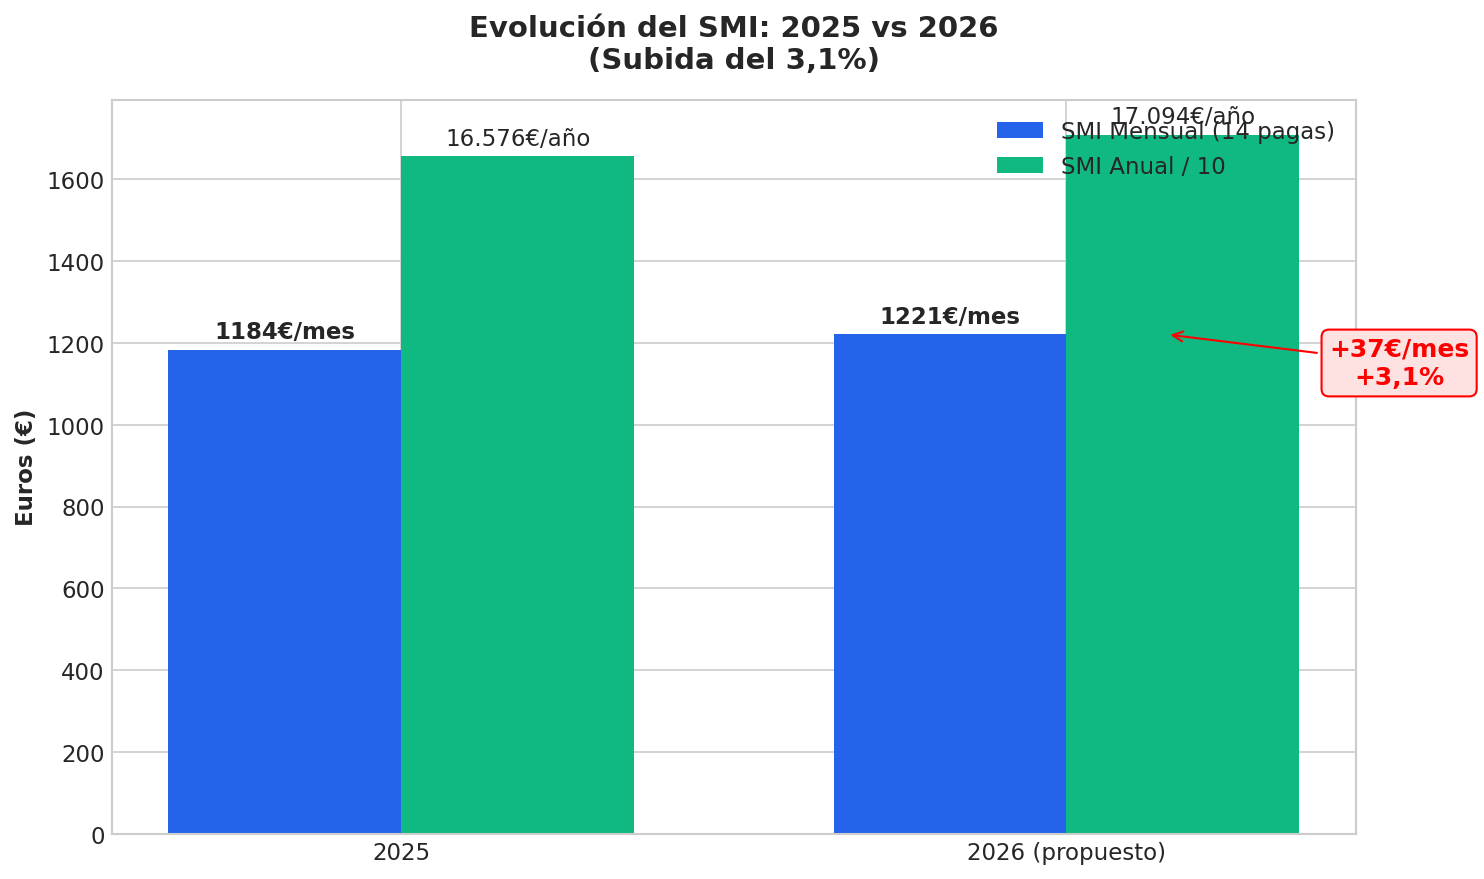
El Real Decreto 126/2026, publicado en el BOE el 19 de febrero, confirma la subida del Salario Mínimo Interprofesional un 3,1% en 2026, situándolo en 1.221 € mensuales (14 pagas). La subida es retroactiva desde el 1 de enero de 2026, por lo que los empleadores deben regularizar los atrasos de enero y febrero.
Si gestiona una agencia de colocación o emplea directamente a personal del hogar, en esta guía encontrará las tablas actualizadas de salarios y cotizaciones para 2026, con ejemplos prácticos según las horas semanales de trabajo.
Calculadora interactiva: ¿Prefiere calcular los importes según sus horas concretas? Use nuestra calculadora de SMI y cotizaciones 2026 para obtener resultados personalizados al instante.
El SMI 2026: cifras clave
El Real Decreto 126/2026, de 18 de febrero (BOE-A-2026-3815), fija oficialmente el SMI para 2026 con efectos retroactivos desde el 1 de enero:
| Concepto | 2025 | 2026 | Diferencia |
|---|---|---|---|
| SMI mensual (14 pagas) | 1.184 € | 1.221 € | +37 € |
| SMI mensual (12 pagas) | 1.381,33 € | 1.424,50 € | +43,17 € |
| SMI anual | 16.576 € | 17.094 € | +518 € |
| Incremento porcentual | — | — | +3,1% |
Tarifas por hora en 2026
Según el tipo de jornada, el salario mínimo por hora es diferente:
| Tipo de jornada | €/hora 2026 | Incluye |
|---|---|---|
| Completa o parcial | 8,90 € | Solo trabajo (vacaciones y pagas extras aparte) |
| Por horas | 9,55 € | Todo: trabajo + vacaciones + pagas extras |
Importante: El contrato debe especificar siempre qué modalidad se aplica. En el caso de empleadas internas, el salario en especie (alojamiento y manutención) no puede reducir la cuantía íntegra en dinero del SMI (Art. 1, RD 126/2026). Si tiene dudas sobre las diferencias entre jornada parcial y jornada por horas, consulte nuestra guía de paga extra de Navidad donde lo explicamos en detalle.
Tabla salarial 2026 por horas semanales
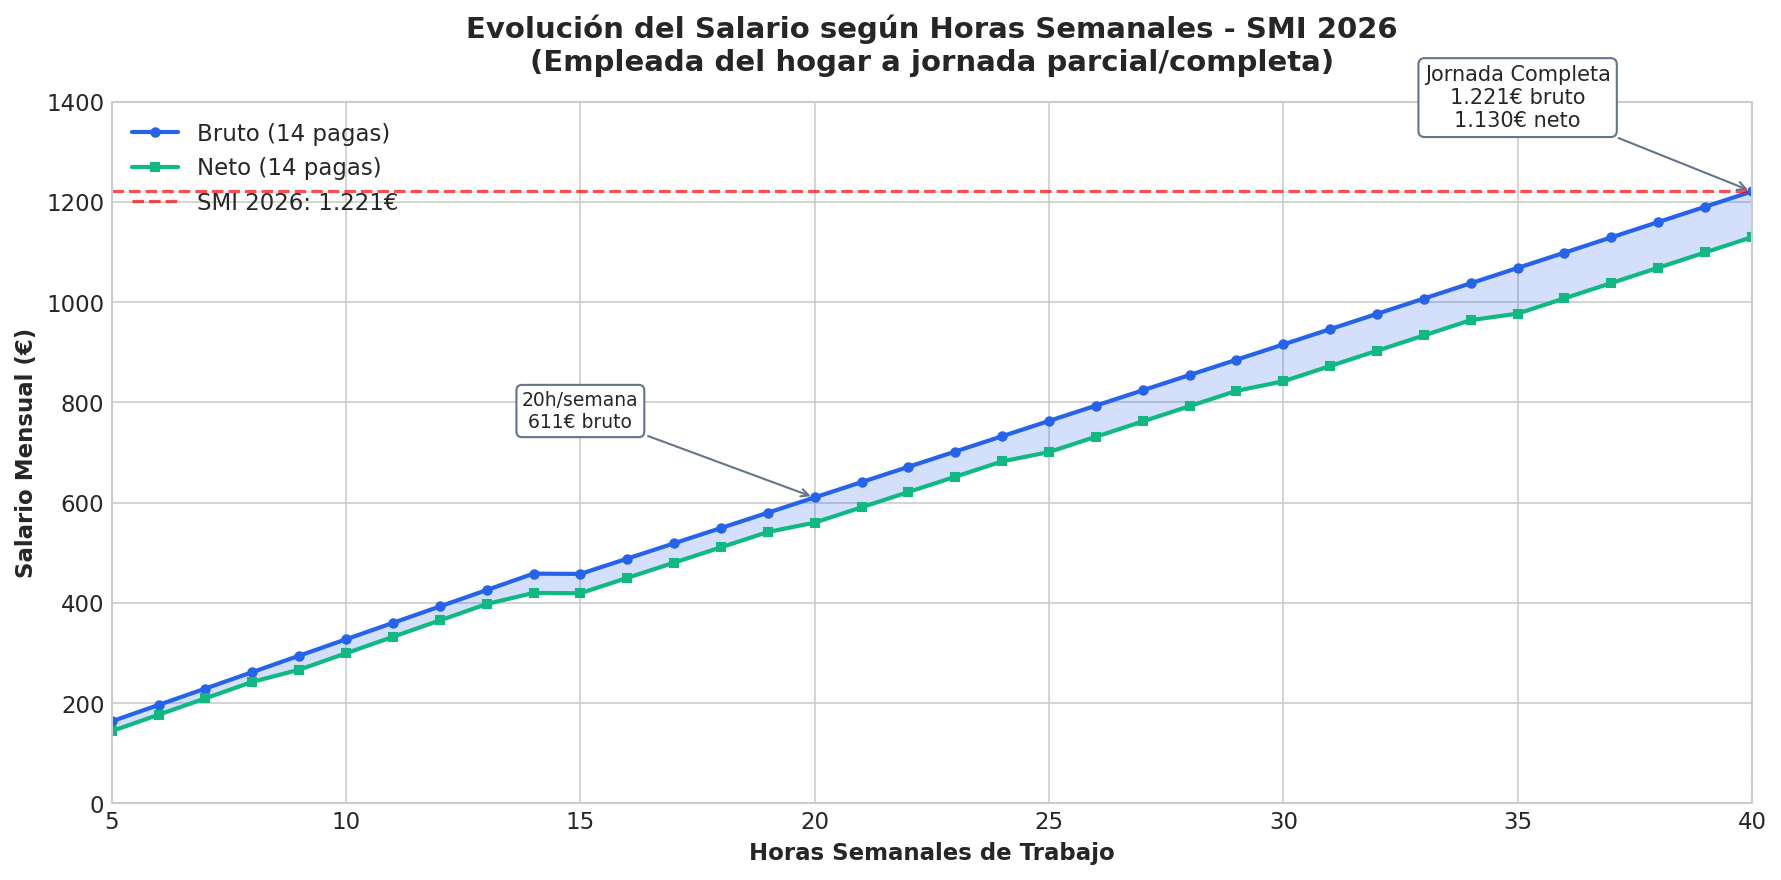
La siguiente tabla muestra el salario mensual (bruto y neto) según las horas semanales trabajadas, calculado al SMI de 2026:
| Horas/sem | Bruto 14p | Bruto 12p | Neto 14p | Neto 12p | Cuota SS empleador | Ret. empleado |
|---|---|---|---|---|---|---|
| 5 | 152,63 € | 178,06 € | 133,05 € | 158,48 € | 68,15 € | 19,58 € |
| 10 | 305,25 € | 356,13 € | 277,35 € | 328,23 € | 97,10 € | 27,90 € |
| 15 | 457,88 € | 534,19 € | 419,35 € | 495,66 € | 134,07 € | 38,53 € |
| 20 | 610,50 € | 712,25 € | 560,26 € | 662,01 € | 174,82 € | 50,24 € |
| 25 | 763,13 € | 890,31 € | 701,05 € | 828,23 € | 216,02 € | 62,08 € |
| 30 | 915,75 € | 1.068,38 € | 842,09 € | 994,72 € | 256,33 € | 73,66 € |
| 35 | 1.068,38 € | 1.246,44 € | 977,22 € | 1.155,28 € | 317,21 € | 91,16 € |
| 40 | 1.221,00 € | 1.424,50 € | 1.129,83 € | 1.333,33 € | 317,24 € | 91,17 € |
Leyenda:
- Bruto 14p: Salario mensual bruto en 14 pagas (pagas extras separadas)
- Bruto 12p: Salario mensual bruto en 12 pagas (pagas extras prorrateadas)
- Neto: Salario después de descontar la cotización del trabajador
- Cuota SS empleador: Parte de la cuota de Seguridad Social que paga el empleador de su bolsillo (con la reducción y las bonificaciones aplicadas)
- Ret. empleado: Cotización que se descuenta al trabajador
Tramos de cotización a la Seguridad Social 2026
El Sistema Especial de Empleados de Hogar utiliza un sistema de tramos para calcular las cotizaciones. La base de cotización no es el salario real, sino una base fija según el tramo en el que encaje la retribución mensual.
Tabla de tramos y cuotas 2026
Estos son los tramos oficiales fijados en el artículo 15 de la Orden PJC/297/2026, de 30 de marzo (BOE de 31 de marzo de 2026), aplicables desde el 1 de enero de 2026:
| Tramo | Retribución mensual | Base cotización | Cuota total | Cuota bonificada |
|---|---|---|---|---|
| 1 | Hasta 329,00 € | 306 € | 116,13 € | 87,73 € |
| 2 | 329,01 - 510,00 € | 436 € | 165,46 € | 125,00 € |
| 3 | 510,01 - 693,00 € | 602 € | 228,46 € | 172,59 € |
| 4 | 693,01 - 877,00 € | 785 € | 297,91 € | 225,06 € |
| 5 | 877,01 - 1.061,00 € | 970 € | 368,12 € | 278,10 € |
| 6 | 1.061,01 - 1.242,00 € | 1.151 € | 436,80 € | 329,99 € |
| 7 | 1.242,01 - 1.424,40 € | 1.424,40 € | 540,56 € | 408,38 € |
| 8 | Desde 1.424,41 € | = Retribución* | Variable | Variable |
La cuota total y la bonificada incluyen la parte del empleador y la del trabajador (6,4%). El empleador ingresa ambas en la Tesorería, pero la parte del trabajador se la descuenta de la nómina, así que no es un coste adicional para él.
¿Qué cambió respecto a las tablas provisionales? Antes de publicarse la Orden, este artículo mostraba unas tablas estimadas. Las diferencias son pequeñas: la base del tramo 1 pasa de 305 a 306 €, los límites de los tramos 4 y 6 suben un euro (877 € y 1.242 €) y el tramo 7 termina en 1.424,40 €. Una jornada completa al SMI (1.424,50 € con prorrata) queda así en el tramo 8, con base igual a la retribución: 1.424,50 €. La cuota apenas varía.
*Tramo 8: La base de cotización es igual a la retribución mensual (incluida la prorrata de pagas extras), con un tope máximo de 5.101,20 € mensuales.
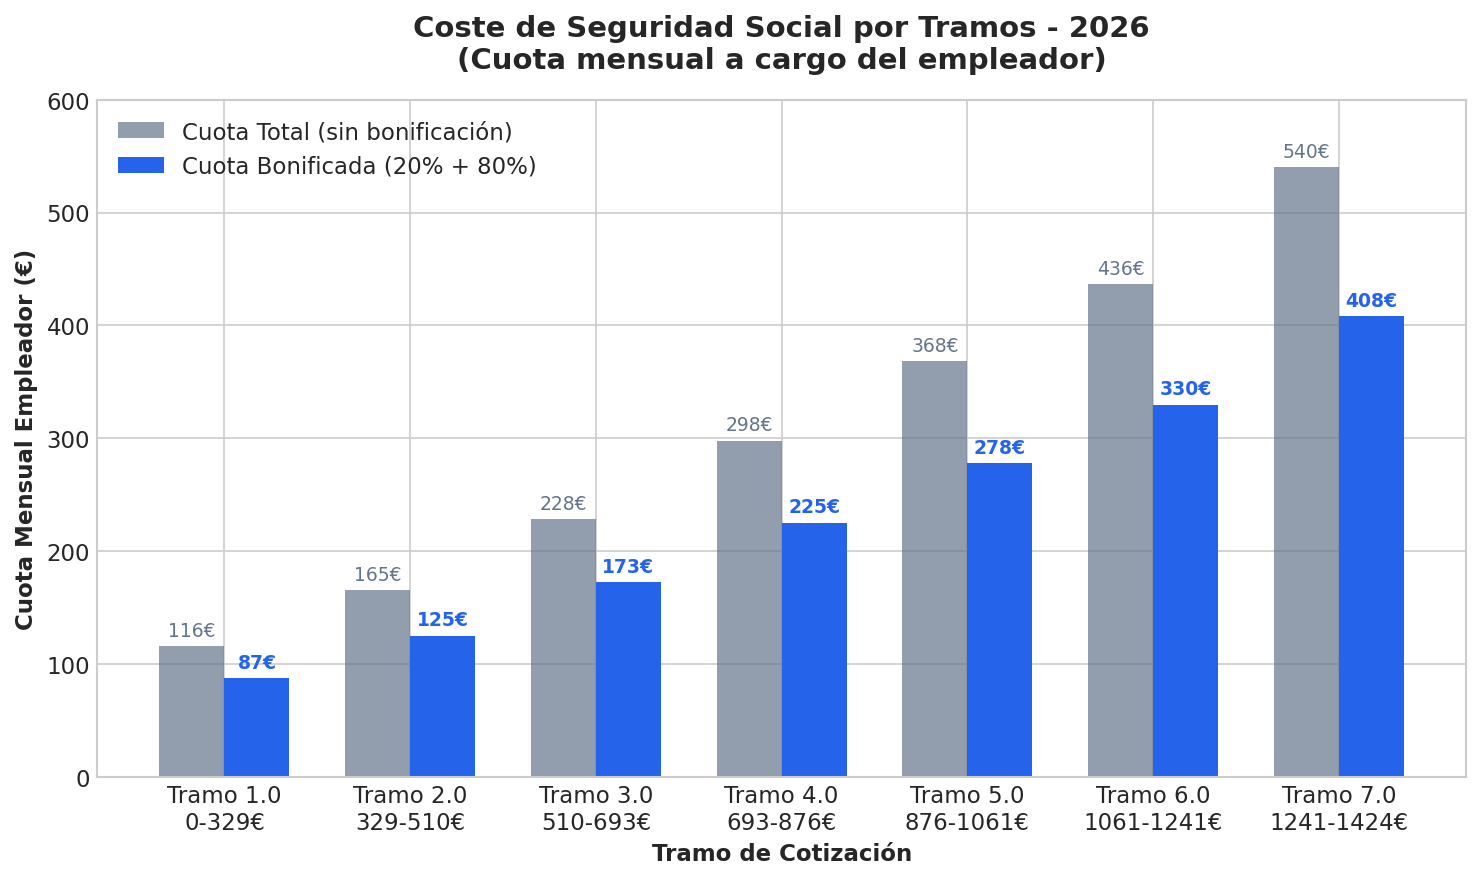
¿Por qué hay dos cuotas?
- Cuota total: Lo que pagaría sin ninguna reducción
- Cuota bonificada: Lo que realmente paga gracias a las bonificaciones vigentes
En 2026, los empleadores de hogar se benefician de:
- Reducción del 20% en contingencias comunes (automática)
- Bonificación del 80% en desempleo y FOGASA
Estas bonificaciones se aplican automáticamente al calcular la cuota en la Tesorería de la Seguridad Social.
Desglose de la cuota: qué incluye cada concepto
La cuota de Seguridad Social se compone de varios conceptos. Tomando como ejemplo una jornada completa al SMI (tramo 8, base de 1.424,50 €), sin aplicar todavía reducciones ni bonificaciones:
Aportaciones del empleador
| Concepto | Porcentaje | Importe mensual |
|---|---|---|
| Contingencias comunes | 23,6% | 336,18 € |
| Accidentes de trabajo (AT/EP) | 1,5% | 21,37 € |
| Desempleo | 5,5% | 78,35 € |
| FOGASA | 0,2% | 2,85 € |
| MEI (Mecanismo Equidad Intergeneracional) | 0,75% | 10,68 € |
| Total empresa | 31,55% | 449,43 € |
Aportaciones del trabajador
| Concepto | Porcentaje | Importe mensual |
|---|---|---|
| Contingencias comunes | 4,7% | 66,95 € |
| Desempleo | 1,55% | 22,08 € |
| MEI | 0,15% | 2,14 € |
| Total trabajador | 6,4% | 91,17 € |
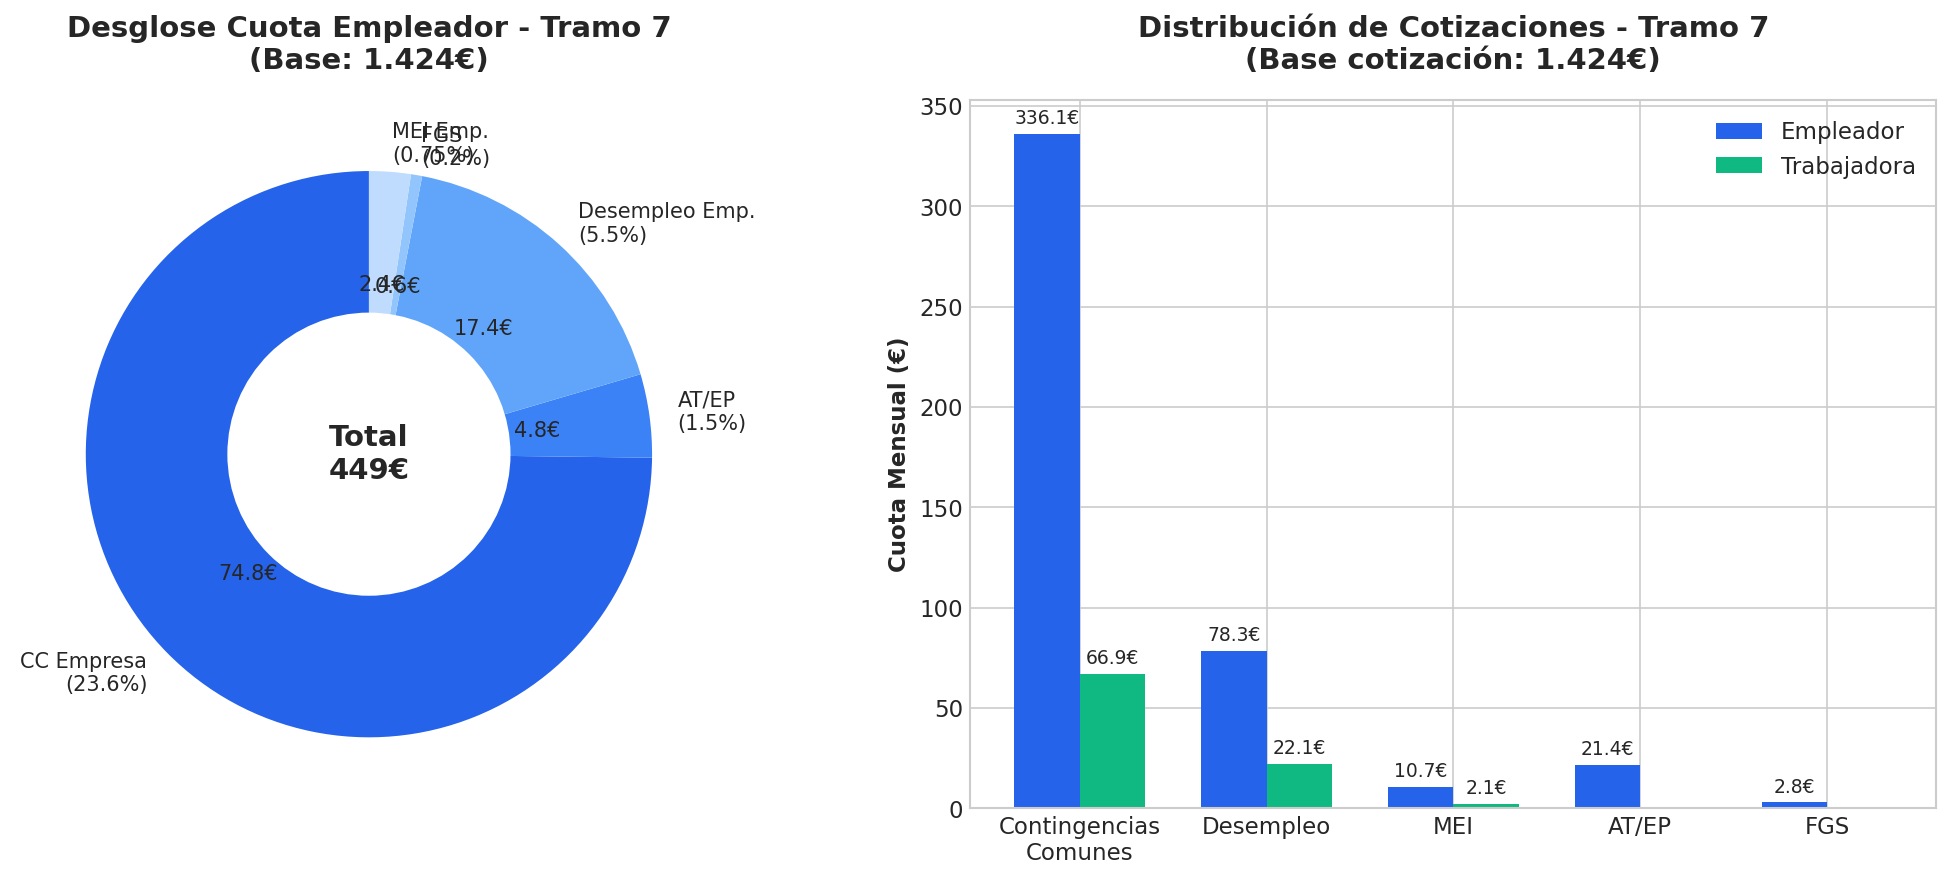
Nota: El trabajador no cotiza por AT/EP ni FOGASA, solo el empleador.
Con la reducción del 20% en contingencias comunes y la bonificación del 80% en desempleo y FOGASA, la parte del empleador baja del 31,55% al 22,27% de la base: 317,24 € al mes en lugar de 449,43 €.
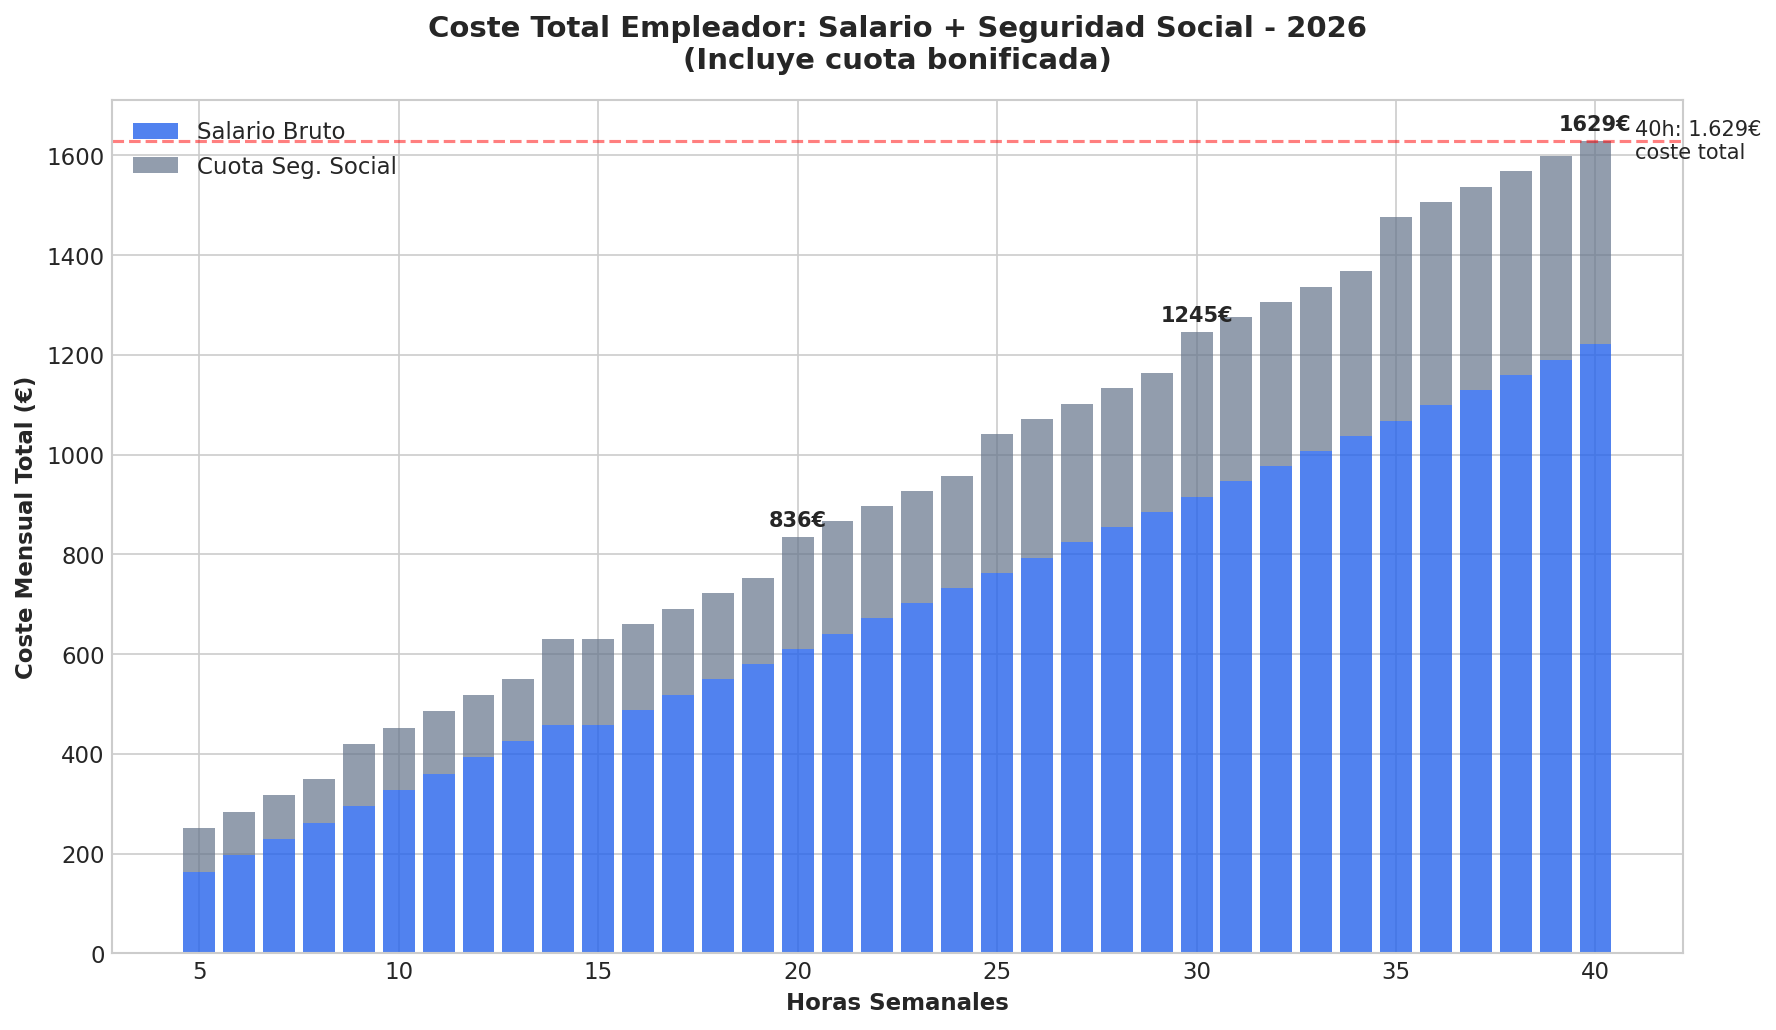
Coste total para el empleador: salario + Seguridad Social
El coste real de tener una empleada del hogar es el salario bruto más la parte empresarial de la cuota de Seguridad Social. La parte del trabajador (6,4%) no se suma: ya está dentro del salario bruto y se descuenta en la nómina.
| Horas/sem | Salario bruto (14p) | Cuota SS empleador | Coste mes ordinario | Coste anual |
|---|---|---|---|---|
| 10 | 305,25 € | 97,10 € | 402,35 € | 5.438,70 € |
| 20 | 610,50 € | 174,82 € | 785,32 € | 10.644,84 € |
| 30 | 915,75 € | 256,33 € | 1.172,08 € | 15.896,46 € |
| 40 | 1.221,00 € | 317,24 € | 1.538,24 € | 20.900,88 € |
El coste anual suma 14 pagas de salario y 12 cuotas mensuales. En junio y diciembre el empleador paga además la paga extra, pero no cotiza de nuevo por ella: la base de cotización ya incluye su prorrata todos los meses.
Ejemplo práctico: empleada a jornada completa
Situación: Empleada a 40 horas semanales al SMI, contrato indefinido, pagas extras no prorrateadas.
| Concepto | Importe mensual |
|---|---|
| Salario bruto (14 pagas) | 1.221,00 € |
| Descuento SS trabajador (6,4% × 1.424,50 €) | -91,17 € |
| Salario neto | 1.129,83 € |
| Cuota SS empleador (bonificada) | 317,24 € |
| Total a ingresar en la Seguridad Social | 408,41 €* |
| Coste total empleador (bruto + cuota empleador) | 1.538,24 € |
*El empleador ingresa en la Tesorería 408,41 € (317,24 € suyos + 91,17 € retenidos a la trabajadora). Al año, el coste total es de 20.900,88 €.
Novedades en cotización para 2026
1. Tramos actualizados con el SMI
Los límites de cada tramo y las bases de cotización se han actualizado en línea con el SMI. La Orden PJC/297/2026 los publicó el 31 de marzo con efectos desde el 1 de enero, y la Tesorería General de la Seguridad Social recalculó las bases de oficio.
2. Mecanismo de Equidad Intergeneracional (MEI)
El MEI sube al 0,90% total (0,75% empresa + 0,15% trabajador). Este tipo irá aumentando progresivamente hasta 2050 para garantizar la sostenibilidad del sistema de pensiones.
3. Desempleo y FOGASA: ya cotizan
Desde 2023, las empleadas del hogar cotizan por desempleo y tienen derecho a prestación por desempleo. El empleador paga el 5,5% (con bonificación del 80%) y el trabajador el 1,55%.
4. Tope máximo de cotización
El tope máximo de la base de cotización para 2026 es 5.101,20 € mensuales. Solo afecta a empleadas con salarios muy superiores al SMI.
Bonificaciones disponibles en 2026
Los empleadores de hogar pueden beneficiarse de las siguientes reducciones:
| Bonificación | Porcentaje | Concepto |
|---|---|---|
| Reducción CC | 20% | Contingencias comunes |
| Bonificación desempleo | 80% | Cuota desempleo empresa |
| Bonificación FOGASA | 80% | Cuota FOGASA empresa |
Requisito: Estar al corriente de pago con la Seguridad Social y Hacienda.
Estas bonificaciones se aplican automáticamente al calcular la cuota mensual. No es necesario solicitarlas.
Cómo afecta la subida del SMI a las agencias de colocación
Si gestiona una agencia de colocación especializada en empleo del hogar, esta subida implica:
Actualización de contratos
- Revise todos los contratos que especifiquen “SMI vigente”
- Informe a los empleadores del nuevo coste total
- Actualice las nóminas a partir de la fecha de entrada en vigor
Comunicación proactiva con clientes
- Envíe un resumen de los nuevos importes
- Proporcione ejemplos de coste total (salario + SS)
- Ofrezca calcular el impacto para cada caso particular
Retroactividad: atrasos de enero y febrero
El RD 126/2026 tiene efectos desde el 1 de enero, pero se publicó el 19 de febrero. Esto significa que debe:
- Recalcular las nóminas de enero y febrero con el nuevo SMI de 1.221 €
- Abonar la diferencia (37 € por mes a jornada completa) como atrasos
- Comunicar a la Seguridad Social la variación de datos dentro de los 3 días naturales siguientes
Ejemplo: Si su empleada a jornada completa cobró 1.184 € en enero y febrero, le debe 37 € × 2 meses = 74 € en atrasos. Para jornadas parciales, calcule la diferencia proporcional.
Si necesita calcular los atrasos exactos según sus horas semanales, use nuestra calculadora de SMI y cotizaciones 2026.
Resumen: cifras clave para 2026
| Concepto | Importe |
|---|---|
| SMI mensual (14 pagas) | 1.221 € |
| SMI mensual (12 pagas) | 1.424,50 € |
| SMI anual | 17.094 € |
| Salario mínimo por hora (jornada completa/parcial) | 8,90 € |
| Salario mínimo por hora (jornada por horas) | 9,55 € |
| Cuota SS empleador bonificada (40h) | 317,24 € |
| Coste mensual jornada completa SMI (mes ordinario) | 1.538,24 € |
| Coste anual jornada completa SMI | 20.900,88 € |
Conclusión
El RD 126/2026 confirma la subida del SMI al 3,1% para 2026, con un incremento de 37 € mensuales para las empleadas del hogar a jornada completa. El coste total para el empleador (salario + cuota empresarial de Seguridad Social) es de 1.538 € en un mes ordinario y 20.901 € al año con las bonificaciones actuales.
La subida es retroactiva desde el 1 de enero, por lo que si aún no ha regularizado los atrasos de enero y febrero, hágalo cuanto antes. Las tablas de cotización de este artículo son las oficiales de la Orden PJC/297/2026.
¿Gestiona una agencia de colocación de empleadas del hogar? En Empleo Digital ayudamos a agencias a simplificar el control horario y las comunicaciones con SEPE. Contacte con nosotros para una consulta personalizada.
Herramientas relacionadas
- Calculadora SMI y cotizaciones 2026 - Calcule salarios y costes según las horas semanales